香港动议二读电子交易修订草案,便利企业贸易文件电子化
2026年11月18日,香港特区政府署理商务及经济发展局局长在立法会动议二读《2026年电子交易(修订)条例草案》。草案旨在便利企业对企业(B2B)贸易文件电子化,为企业减省行政成本、提升贸易可追溯性,并助力香港在数字贸易时代保持竞争优势。
这项动议的关注点落在企业之间的贸易文件上。对参与贸易的企业而言,文件不仅承载交易信息,也与业务办理、资料传递和记录保存等工作相联系。草案所指向的电子化,因而涉及文件如何在企业之间使用,以及相关流程能否更顺畅地衔接。
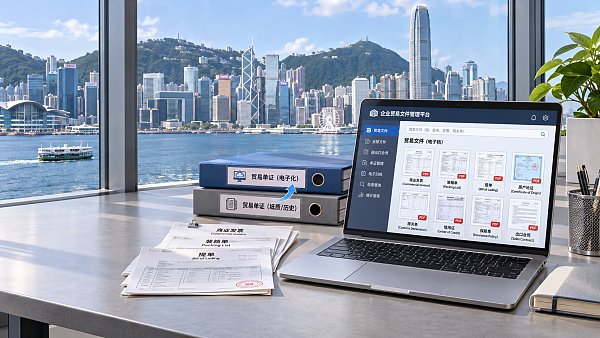
从文件形式变化到业务流程衔接
贸易文件电子化的潜在价值,不只是把文件转成电子形式。企业在业务往来中需要传递和处理文件,如果有关安排能够便利电子文件的使用,部分依赖人工整理、传递和查找资料的工作便有机会得到简化。行政成本能否降低,最终仍与企业采用的工作流程和交易各方的配合程度有关。
这一变化也可能影响企业之间的信息衔接。对文件发出方来说,需要关注电子文件如何交付给交易对方;对接收方来说,则需要考虑如何接收、处理和保存相关记录。只有双方的业务流程能够相互配合,文件电子化带来的便利才更容易转化为实际效率。
不同企业感受到的变化未必相同。经常处理企业间贸易文件的业务环节,可能更关注文件流转是否顺畅;承担资料整理和保存工作的环节,则可能更关心后续查找与管理是否方便。这些关注点都与草案提出的减省行政成本目标直接相关,但具体效果仍取决于后续安排及实际使用情况。
贸易可追溯性有望得到改善
草案还提出提升贸易可追溯性。对企业而言,可追溯性关系到能否沿着已有记录查找相关文件和信息。若电子化安排有助于文件及其相关记录的保存和调取,企业在核对资料或追查业务环节时,便可能更方便地找到所需信息。
不过,电子化并不自动等同于追溯能力提升。文件是否容易查找、不同环节的信息能否对应,以及交易各方如何保存记录,都会影响实际效果。因此,这一目标能在多大程度上实现,仍需结合草案后续内容和企业的使用情况观察。
行政成本与可追溯性也存在联系:资料传递和保存更顺畅,可能同时减少重复查找文件的工作,并为后续核对提供便利。但成本节省的幅度、涉及哪些具体文件,以及企业需要作出怎样的流程调整,都不能仅凭动议二读这一进展作出确定判断。
二读动议之后,关注具体安排
此次信息显示,草案已由署理商务及经济发展局局长在立法会动议二读。动议二读反映的是草案推进中的一个环节,不能据此认定有关修订已经生效,也不能推断企业已经可以按照某种具体方式处理所有贸易文件。
接下来,企业及相关从业者可关注草案审议进展和后续公开信息,尤其是哪些企业间贸易文件涉及有关安排、电子文件如何在业务中使用,以及相关要求如何与现有流程衔接。这些细节将影响文件电子化的适用范围,也关系到企业能否实际减省行政工作。
从当前信息看,草案释放出的明确信号是:香港正尝试通过电子交易相关修订,便利企业间贸易文件电子化。它对成本、可追溯性和贸易竞争力的实际影响,则需要在具体规则和后续实施情况逐步明朗后继续观察。
相关文章
相关产品
 易营宝SaaS智能建站营销系统易营宝SaaS智能建站营销系统,AI驱动零代码建站,10分钟快速搭建多语言外贸独立站,全球服务器加速,AI智能SEO优化,助力企业高效连接全球市场。技术与操作的完美融合,让外贸建站简单到极致
 AI+SEO双引擎系统优化服务易营宝AI+SEO双引擎优化系统,通过AI智能关键词挖掘、内容生成与全方位技术优化,助力外贸企业获取高质量自然流量,显著提升搜索排名与转化率。
 AI+SEM广告智投营销系统AI+SEM驱动智能创投,全链路赋能精准广告营销。系统自动生成周/月报,AI推荐关键词与投放国家,实时监测核心指标并智能预警,一键启动高转化投放方案,助力快速获客并提升ROI。
 AI+SNS社媒全智达营销系统易营宝AI+SNS社媒全智达营销系统-社媒时代的精准社交捕获,支持Facebook、LinkedIn等主流平台一键同步内容,AI智能改写贴文提升适配度,24/7智能客服与用户画像分析,助力企业高效拓展全球市场。
 AI+SEM 广告营销解决方案AI+SEM广告营销解决方案,利用AI智能技术深度赋能SEM广告投放。通过AI智能生成周报/月报,多维度呈现账户数据,全面掌握广告投放成效与趋势。AI精准推荐关键词与投放国家,智能生成高转化广告语,一键启动高效投放方案,助力企业快速获客。同时,系统实时监测核心指标,智能识别波动异常并及时预警,保障广告效果稳定高回报。
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 域名服务易营宝提供专业域名服务,包括智能查询、一站式注册、品牌保护及全周期管理,助力企业打造数字化品牌形象。
 易营宝B2C跨境商城、独立站易营宝B2C跨境商城独立站是由易营宝信息科技(北京)有限公司自主研发的智能建站与跨境电商一体化解决方案。系统专为中小型及大型出口企业打造,集“建站、运营、营销、投放、转化”于一体,帮助企业快速打造跨境电商独立站,实现品牌出海与全球销售增长。
平台支持多语言、多币种、多渠道营销,内置AI智能翻译与SEO优化系统,适配东南亚、欧美、拉美、中东等主流市场,助力中国制造企业高效布局国际电商版图。 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。