面向日本市场投放Google付费广告要花多少钱?
面向日本市场投放Google付费广告,预算不能只看点击费。财务审批时,真正需要确认的是:媒体充值之外还有哪些支出,一笔询盘最终要付出多少成本,以及效果不达预期时,能否及时止损。
如果您正在核算“google 有料 広告”的采购预算,建议把费用拆成媒体、运营、网站与数据四部分,再用业务毛利倒推可承受的获客成本。比起直接问“一个月多少钱”,这样的审批依据更稳妥。
先明确:您审批的是广告费,还是完整获客预算?
Google广告没有适用于所有日本市场项目的统一报价。搜索广告通常按点击计费,实际支出受关键词竞争、受众范围、广告质量和出价策略等影响;展示、视频等广告还可能采用其他计费方式,不能直接混算。
同样叫“日本市场推广”,工业设备企业寻找采购负责人,与跨境商城销售消费品,需要的流量、转化周期和页面配置都不同。供应商报价前,应先明确业务目标、投放区域及转化定义。
还应确认结算币种、汇兑成本、税费和发票口径。报价中的“月费”若只是管理费,就不能拿它与包含媒体费的方案直接比较。
用一组测算,看清日本Google广告要准备多少钱
以下仅为演示预算计算方法的假设,不代表日本市场均价,也不是服务报价。假设某B2B企业计划用一个月测试日语搜索广告:
- 媒体预算20万日元,假设平均点击成本为200日元,可获得约1,000次点击。
- 假设访问到询盘的转化率为2%,可产生约20条原始询盘。
- 若其中50%符合采购条件,则有效询盘约10条。
- 再假设运营费5万日元、当期落地页与追踪配置费5万日元,首期总投入为30万日元。
据此,媒体口径的原始询盘成本为1万日元,而全成本口径的有效询盘成本为3万日元。两者都能计算,但只有后者更接近财务需要评估的投入。
页面建设属于一次性投入时,可以单列项目现金支出,再按预计使用周期分摊,观察后续月份的持续获客成本。不要为了让报表好看直接删去,也不要在每个月重复计入全额。
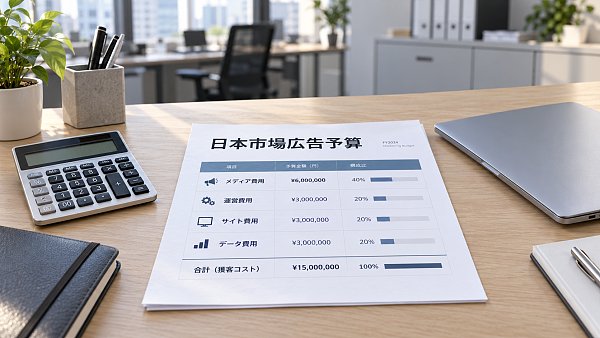
预算敏感性同样值得检查:其他条件不变,点击成本翻倍,或转化率减半,都可能让询盘成本翻倍。审批表最好同时列出保守、基准和较好三种情景,而不是只采用最乐观的一列。
比点击单价更重要的是:企业能承受多贵的客户?
低价点击不等于便宜获客。面向日本市场,如果广告承诺与页面内容不一致,或日语页面无法清楚说明规格、交付和售后,点击量可能增加,采购意向却没有同步增加。
对于B2B业务,可用下面的关系初步设置成本上限:
可承受的有效询盘成本=可承受的单个新客户获客成本×有效询盘成交率。
其中,客户获客成本上限应结合订单毛利、销售跟进费用和回款周期确定。成交率优先使用企业历史数据;没有日本市场数据时,应保守估算,并在试投后修正。
B2C商城则应关注扣除货品、物流、支付手续费及退货损失后的贡献利润。仅看广告销售额或广告支出回报率,可能出现“销售增长了,利润却没有留下来”的情况。
采购google 有料 広告服务,要把交付边界写进合同
财务最难处理的,往往不是费用高,而是费用发生后说不清买到了什么。比较服务商时,至少应确认以下事项:
- 账户与数据归属:企业是否拥有账户访问权限,能否查看实际消耗,合作结束后能否保留数据与页面。
- 日语服务范围:是否包括关键词意图分析、广告文案和落地页本土化,而不只是中文内容直译。
- 有效线索标准:垃圾表单、重复询盘及非目标地区线索如何识别,报告是否区分原始询盘与有效询盘。
- 变更与退出机制:预算调整、页面修改、暂停服务和未消耗款项分别如何处理。
如果企业尚无可用的日语网站,一体化采购有助于减少建站与投放团队之间的交接。以易营宝提供的多语言建站、Google广告投放及SEO服务为例,采购评估重点应放在页面能否满足投放需求、转化数据能否贯通,以及各项费用能否单独核算,而不是只看服务项目数量。
更稳妥的审批方式:分阶段释放预算
不必在首次合作时一次性批准长期大额预算。可以先完成日语页面和追踪验收,再以明确的预算上限开展测试;依据搜索词相关性、有效询盘成本和销售反馈,决定继续、调整或暂停。
测试周期应结合搜索量与成交周期确定,不能因为几天没有订单就否定投放,也不能以“系统仍在学习”为由无限追加费用。对财务而言,一份值得批准的方案,应同时说清总投入、验收节点、成本红线和退出条件。这样,广告预算才是一笔可管理的获客投资。
相关文章
相关产品
 易营宝SaaS智能建站营销系统易营宝SaaS智能建站营销系统,AI驱动零代码建站,10分钟快速搭建多语言外贸独立站,全球服务器加速,AI智能SEO优化,助力企业高效连接全球市场。技术与操作的完美融合,让外贸建站简单到极致
 AI+SEO双引擎系统优化服务易营宝AI+SEO双引擎优化系统,通过AI智能关键词挖掘、内容生成与全方位技术优化,助力外贸企业获取高质量自然流量,显著提升搜索排名与转化率。
 AI+SEM广告智投营销系统AI+SEM驱动智能创投,全链路赋能精准广告营销。系统自动生成周/月报,AI推荐关键词与投放国家,实时监测核心指标并智能预警,一键启动高转化投放方案,助力快速获客并提升ROI。
 AI+SNS社媒全智达营销系统易营宝AI+SNS社媒全智达营销系统-社媒时代的精准社交捕获,支持Facebook、LinkedIn等主流平台一键同步内容,AI智能改写贴文提升适配度,24/7智能客服与用户画像分析,助力企业高效拓展全球市场。
 AI+SEM 广告营销解决方案AI+SEM广告营销解决方案,利用AI智能技术深度赋能SEM广告投放。通过AI智能生成周报/月报,多维度呈现账户数据,全面掌握广告投放成效与趋势。AI精准推荐关键词与投放国家,智能生成高转化广告语,一键启动高效投放方案,助力企业快速获客。同时,系统实时监测核心指标,智能识别波动异常并及时预警,保障广告效果稳定高回报。
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 域名服务易营宝提供专业域名服务,包括智能查询、一站式注册、品牌保护及全周期管理,助力企业打造数字化品牌形象。
 易营宝B2C跨境商城、独立站易营宝B2C跨境商城独立站是由易营宝信息科技(北京)有限公司自主研发的智能建站与跨境电商一体化解决方案。系统专为中小型及大型出口企业打造,集“建站、运营、营销、投放、转化”于一体,帮助企业快速打造跨境电商独立站,实现品牌出海与全球销售增长。
平台支持多语言、多币种、多渠道营销,内置AI智能翻译与SEO优化系统,适配东南亚、欧美、拉美、中东等主流市场,助力中国制造企业高效布局国际电商版图。 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。