美对华301关税178项豁免延期至2027年1月
2026年11月10日,美国对华301条款关税部分豁免的延期及进一步调整受到关注。此次资讯涉及178项豁免,标题所示延期至2027年1月,而货物能否享受豁免的判断与美国海关的消费申报或保税仓提取消费时间有关。对出口商、采购方及供应链服务企业而言,值得关注的不仅是豁免期限,还有货物品类、申报时间与实际交付安排之间能否衔接。
178项豁免与时间判断依据
根据所给资讯,美国将原定于2025年11月29日到期的部分301条款关税豁免延长至2026年11月10日,并进一步调整;资讯标题称,涉及的178项豁免延期至2027年1月。输入信息未给出2027年1月的具体截止日期,也未列出178项豁免的具体内容。
判断货物能否享受豁免,核心看其在美国海关完成进入消费申报,或从保税仓提取投入消费的时间,而不是装船日期或提单日期。
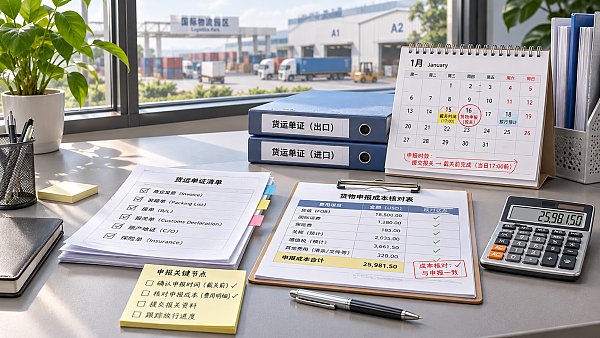
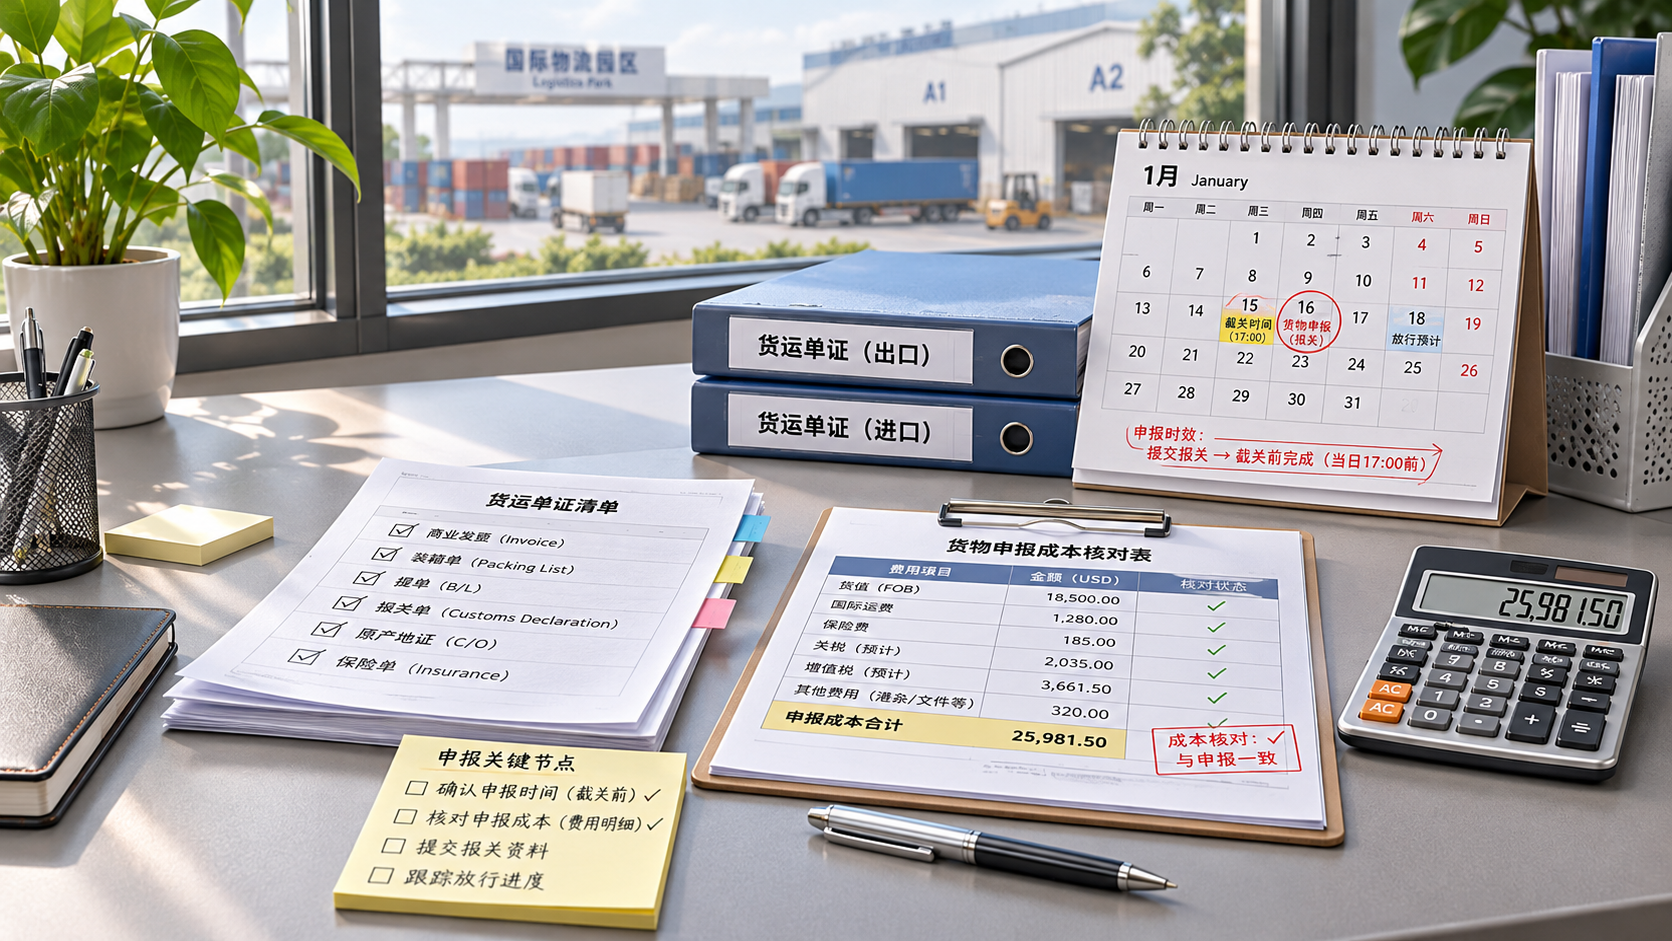
从报价到交付,哪些环节可能受到牵动
出口报价需要考虑实际申报节点
分析来看,出口企业在商谈价格和交付条件时,可能需要同时考虑商品是否属于豁免范围,以及预计完成相关申报或提取的时间。即使货物已经装船,能否享受豁免仍不能仅凭装船日期判断;如果预计申报时间接近期限,报价中的关税成本假设就可能面临不确定性。
对于已经签订但尚未完成交付的订单,出口方可与交易对方核对品名、货物描述和预计申报安排,评估合同中的费用承担与实际执行是否匹配。这属于业务风险评估,不能据此认定所有在途订单都会受到影响。
采购与库存安排面临时间衔接问题
从采购方角度看,豁免期限可能影响采购成本测算和到货计划。如果采购计划依赖特定货物享受豁免,企业可能需要比较预计申报时间与经核实的适用期限,并考虑运输、单证准备和申报安排出现变化时的成本差异。
涉及保税仓的业务还需关注货物何时提取投入消费。分析来看,入仓时间与提取时间并不必然相同,因此库存计划不能仅以货物已经到达或入仓作为判断依据。具体操作仍需结合适用规则和实际单证核实。
供应链服务环节需要传递准确节点
对承担运输、仓储或协助申报工作的服务企业而言,相关客户可能更关注货物状态和关键时间的可追溯性。分析来看,服务方可协助交易双方梳理预计到达、申报及提取安排,及时沟通时间变化,并确认各方掌握的单证信息是否一致。
这些工作有助于客户评估计划,但预计时间并不等同于实际完成时间。货物最终是否符合豁免条件,仍需结合适用清单、有效期限及实际申报或提取情况判断。
核对清单、时间与单证的三个重点
先确认货物是否属于豁免范围
178项是本次资讯涉及的豁免数量,并不意味着所有对华货物均可适用。建议企业逐项核对拟交易货物与后续可核实的清单内容,关注商品描述及相关适用条件。输入信息没有提供具体品类,企业不宜仅凭商品名称相近就确定其可以享受豁免。
把实际申报或提取时间纳入计划
企业可将预计完成进入消费申报的时间,或预计从保税仓提取投入消费的时间,纳入订单和交付计划,并为时间变化预留评估空间。对于接近期限的货物,可分别测算不同时间安排下的成本,避免把装船日期或提单日期当作决定性依据。
留存资料并核实后续执行口径
建议交易各方整理能够反映货物内容、运输、申报及提取情况的相关单证,并核对资料之间的对应关系。由于输入信息未说明进一步调整的完整细节及2027年1月的具体截止日期,企业还需关注后续可核实的政策表述和海关执行信息,再据此复核订单安排与成本假设。
延期之后仍需关注具体执行
观察来看,这条资讯可以理解为部分豁免期限发生变化的政策动态,同时也是企业重新核对适用范围和申报节点的信号。已给出的信息明确了时间判断的核心方向,但尚不足以判断每一种货物的适用结果,也不足以确认进一步调整的全部细节。
后续值得观察的重点包括具体截止日期、178项豁免的适用内容,以及相关规则在申报和保税仓提取环节的执行情况。企业和服务方对这些信息的理解是否一致,也可能影响订单沟通与交付安排;目前对此仍只能作观察,不能预设执行结果。
以具体货物和实际节点评估成本
从行业角度看,本次动态提示企业将关税豁免判断与采购、报价、单证和交付计划结合起来。更稳妥的处理方式是先核实货物范围和适用期限,再结合实际申报或提取时间评估成本,并持续跟进后续信息。延期本身不能替代逐票核查,也不足以消除临近期限时的业务不确定性。
本文依据与后续核验
本文根据用户提供的资讯标题、事件发生时间和事件摘要生成。输入中未提供具体官方来源链接,后续仍需持续核验;可关注官方公告、海关或贸易主管部门信息及相关行业反馈,重点核实政策细则、豁免清单、具体期限和贸易执行情况。
相关文章
相关产品
 易营宝SaaS智能建站营销系统易营宝SaaS智能建站营销系统,AI驱动零代码建站,10分钟快速搭建多语言外贸独立站,全球服务器加速,AI智能SEO优化,助力企业高效连接全球市场。技术与操作的完美融合,让外贸建站简单到极致
 AI+SEO双引擎系统优化服务易营宝AI+SEO双引擎优化系统,通过AI智能关键词挖掘、内容生成与全方位技术优化,助力外贸企业获取高质量自然流量,显著提升搜索排名与转化率。
 AI+SEM广告智投营销系统AI+SEM驱动智能创投,全链路赋能精准广告营销。系统自动生成周/月报,AI推荐关键词与投放国家,实时监测核心指标并智能预警,一键启动高转化投放方案,助力快速获客并提升ROI。
 AI+SNS社媒全智达营销系统易营宝AI+SNS社媒全智达营销系统-社媒时代的精准社交捕获,支持Facebook、LinkedIn等主流平台一键同步内容,AI智能改写贴文提升适配度,24/7智能客服与用户画像分析,助力企业高效拓展全球市场。
 AI+SEM 广告营销解决方案AI+SEM广告营销解决方案,利用AI智能技术深度赋能SEM广告投放。通过AI智能生成周报/月报,多维度呈现账户数据,全面掌握广告投放成效与趋势。AI精准推荐关键词与投放国家,智能生成高转化广告语,一键启动高效投放方案,助力企业快速获客。同时,系统实时监测核心指标,智能识别波动异常并及时预警,保障广告效果稳定高回报。
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 域名服务易营宝提供专业域名服务,包括智能查询、一站式注册、品牌保护及全周期管理,助力企业打造数字化品牌形象。
 易营宝B2C跨境商城、独立站易营宝B2C跨境商城独立站是由易营宝信息科技(北京)有限公司自主研发的智能建站与跨境电商一体化解决方案。系统专为中小型及大型出口企业打造,集“建站、运营、营销、投放、转化”于一体,帮助企业快速打造跨境电商独立站,实现品牌出海与全球销售增长。
平台支持多语言、多币种、多渠道营销,内置AI智能翻译与SEO优化系统,适配东南亚、欧美、拉美、中东等主流市场,助力中国制造企业高效布局国际电商版图。 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。